一、需求结构切换:电动重卡带动需求增长华宝证券,多种交通方式打开市场空间
长期以来,国内充电需求主要集中于乘用电动车,由于大部分乘用车自建私人交流桩,同时单台车耗电量低、场站车流分散,充电场站盈利长期不稳定,行业在补贴逐渐退坡之后,低价内卷愈演愈烈,产业链盈利持续承压。而今天,需求结构正在发生根本性切换,电动重卡、矿卡等工程车辆成为充电市场增长主线,正在驱动整条充电供应链的底层商业逻辑重构,充电产业从“乘用车补能”进入“商用车补能”的新阶段。
乘用车单车电池容量多在100kWh以内,且车辆主要用途为市内通勤,运行里程较短,用电体量很小,只有营运车辆补能频繁,且对补能时间要求较高。主流电动重卡电池容量300–600kWh,公路电耗约1.0–1.6度/公里,港口短倒、矿区宽体矿卡等场景单车单日耗电量集中在300–500度,高周转车辆接近1,000度,单车耗电量是乘用车甚至十倍以上。这类车队线路固定、排班可预测,且对快速补能要求较高,天然适配大功率直流快充,场站车流稳定、设备利用率显著抬升,服务费收益空间清晰,补能运营能够算清经济账,行业内生扩张动能显著增强。
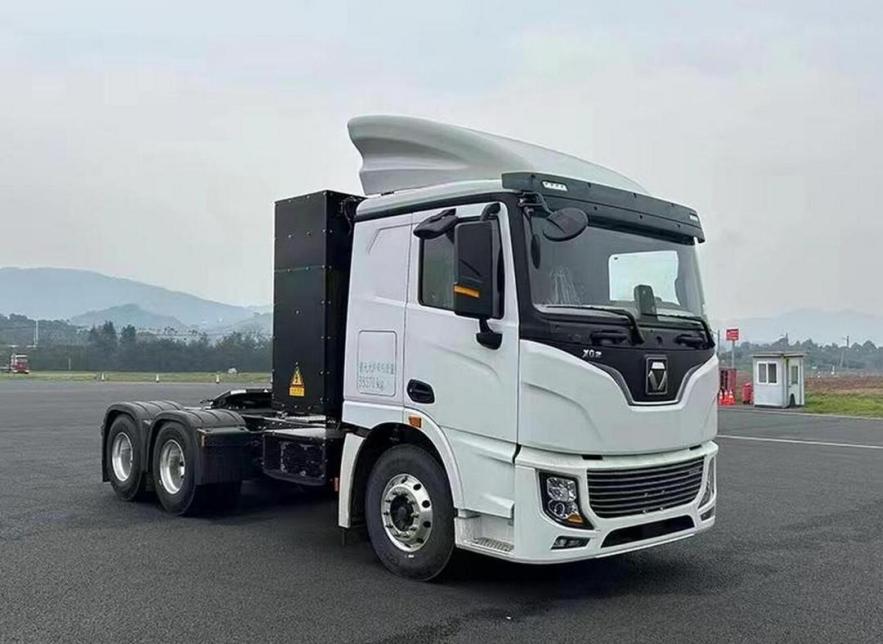
需求释放节奏已逐步清晰。据《绿色重卡》统计,电动重卡销量从2021年的1.04万辆增长至2025年的23.32万辆,渗透率超过25%。2026年前三季度销售22.92万辆、同比增长65.3%。电动重卡销量呈现爆发式增长,矿区、港口、钢厂等封闭短倒场景的电动重卡渗透率已超过70%,构成大功率补能需求的第一波基本盘,带动补能需求持续增长,接棒已逐渐建设放缓的城市公快站,持续贡献充电设备增量需求。
更大的行业增量在干线。中远途电动重卡目标日均营运600–800km,需依托沿途兆瓦级快充完成中途补能,单车单日耗电量显著高于场内短途车型。随着高能量密度电池、轻量化PACK和底盘轻量化逐步缓解“亏吨”约束,干线场景的打开将把充电需求从点状的矿区、港口节点推向沿高速路网连续化、网络化布局,充电设备采购模式也从零散单点转向路网体系化批量招标,充电设备将整体新建或更新为大功率充电,充电设备迎来新一波增量需求。
电动重卡只是大功率充电行业的起点,与内河沿海电动船舶、低空电动飞行器,共同打开长期广阔的市场空间。电动船舶是已经具备清晰政策与经济性支撑的确定性行业,在交通运输部下发的《内河新能源船舶推广应用行动方案(2026—2030年)》中,明确提出到2028年基本建成长江、西江干线、京杭运河航运绿色通道,零碳水路运输通道达3,000公里。内河电动船舶单船电池容量可达数千至上万度,兆瓦级岸电补能是港口周转效率的前提,这将是电动重卡之后新的补能需求增长点。
配资专属服务平台 
放眼更远的未来,低空经济下的eVTOL电动飞机同样指向兆瓦级补能体系。当前轻型电动飞机、货运及载人飞行器商业化试点稳步推进,兆瓦充电相关标准持续完善,匹配垂直起降场站短周转的补能需求。虽然电动客机仍处在研发阶段,但货运无人机、载人低空飞行器的商业化落地,会持续催生高安全、高可靠、高功率密度的补能需求。
二、供给格局拐点:低价出清完成,供需格局改善
需求端的量级跃升,伴随供给端的深度出清。过去几年,作为直流充电桩的核心部件,充电模块经历了惨烈的价格竞争,据《经济观察报》报道,充电模块单价从0.10元/W跌至0.05元/W,行业整体毛利率从过去25%至30%的区间,快速压缩至15%至10%以下,大量中小厂商跌破盈亏线。
伴随着价格的快速下杀,充电模块行业也面临着行业快速出清。根据天风证券的研究报告,大部分技术和服务跟不上的企业被迫淘汰或转型,充电模块实际淘汰率高达75%以上,主要充电模块供应商由2015年的30多家下降至2023年10家左右,集中度大幅提升。
随着行业产能出清,行业供需格局实质性改善。据《经济观察报》报道,2026年7月1日,通合科技与多家模块企业同步上调产品价格,标志着持续多年的低价恶性内卷迎来明确拐点,定价权重新回归上游核心模块厂商,行业竞争的重心也从“报价低几个点”转向产品迭代速度、全生命周期可靠性和规模交付能力。
三、通合科技的优势:在行业最难被替代的环节构筑护城河
需求端的“可盈利化”与供给端的“出清完成”,利好综合壁垒深厚的充电模块公司。通合科技在产品性能、环境可靠性和成本三个维度上不断追求极致,在满足重卡、船舶、干线补能对模块的苛刻要求后,逐渐脱颖而出。
公司保持行业领先的产品迭代节奏,持续加大研发投入,依托自建垂直供应链体系,不断提升生产制造工艺,实现电路拓扑研发、元器件设计及采购、产线自主可控,构建深厚的综合壁垒。
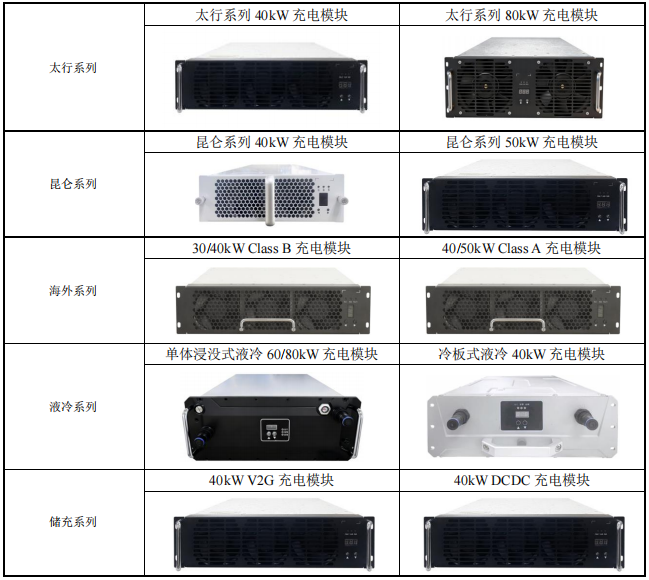
自2023年起,公司每年推出1-2款主力产品,产品性能指标持续领先行业。公司目前已完成30kW、40kW、50kW、60kW及80kW等全功率段产品布局,尤其是大功率产品品类丰富;拥有高端产品太行系列、高性价比产品昆仑系列、液冷系列、储充系列、海外系列等庞大产品矩阵,其中太行系列40kW、80kW充电模块可实现加权效率≥97.1%,而液冷系列的单体浸没式液冷60kW、80kW充电模块可实现IP67的超高防护等级。
此外公司全系列风冷充电模块标配独创的双面灌胶工艺,该工艺在自主供应链的支持下,可实现在成本下降的同时防护性的大幅提升,有效提高产品性价比。双面灌胶工艺可有效解决矿场、海边等多风沙和盐雾场景下PCB板腐蚀等痛点,显著延长了产品在恶劣环境下的使用寿命,降低了客户全生命周期的运维成本,而这正是大功率补能从“短途封闭场景”走向“干线、港口、船岸”过程中,客户全生命周期运维成本最敏感的环节。
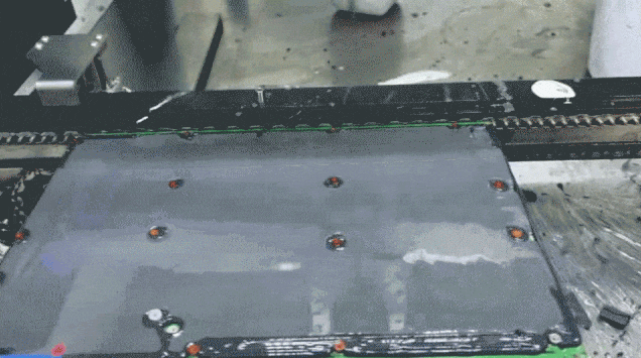
通合科技双面灌胶工艺
元股证券:ygzq.hk公司产品竞争力的持续提升,推动充电相关业务实现跨越式增长。根据通合科技的定期报告,2020年新能源业务营业收入不足1亿元,2025年为10.91亿元,实现超过十倍增长。2026年上半年通合科技该业务实现迅猛增长,实现营业收入6.23亿元,同比增长63.96%,同期充电模块公司安世博、优优绿能、英可瑞、斯比特相关业务分别实现营业收入5.11亿元、4.84亿元、0.68亿元、0.35亿元。通合科技目前已成为行业头部公司。
当行业的主要痛点从价格切换为质量、性能、批量化华宝证券,通合科技在前一阶段积累的电路拓扑、元器件设计、产线自主可控能力,变得越来越重要。干线货运、内河航运、低空补能网络的持续建设,在不断扩大行业需求的同时,为企业发展打开更大空间,具有核心竞争力的企业如通合科技将迎来新的春天。
配资平台牌照查询—点击查询提示:本文来自互联网,不代表本网站观点。