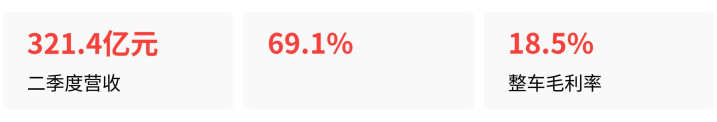
蔚来在9月1日交出了一份看似亮眼的二季度财报:营收321.4亿元,同比增长69.1%,整车毛利率18.5%,经调整净利润压线盈利。
但财报发布当天港股收跌超7%,市场用脚投票的核心原因只有一个:李斌在电话会上立下四季度“月均交付4万辆以上”的目标,而CFO曲玉同时确认,下半年单车成本还要再涨2000到3000元,累计较去年底上涨1.6万到1.7万元。
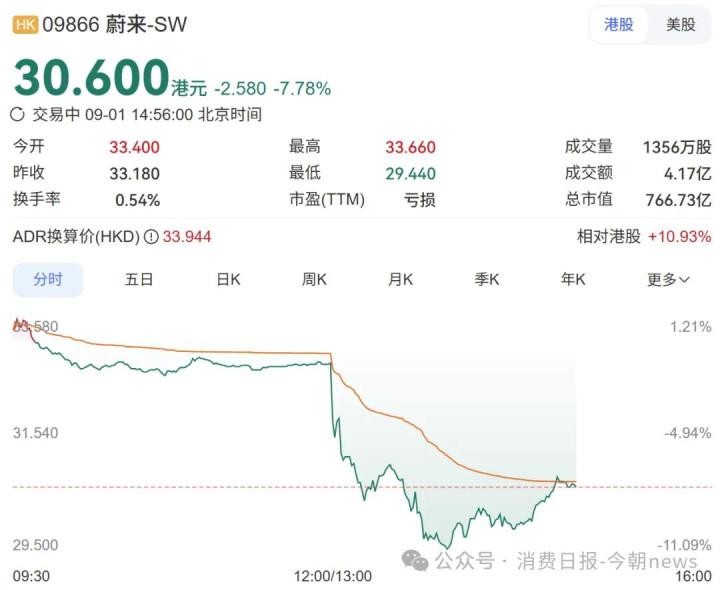
蔚来港股9月1日盘中交易行情出现下跌 最大风险不是销量冲不上去,也不是成本降不下来——而是这二者必须同时做到,才有意义。 单独冲4万月销,降价放量不是做不到;单独保18.5%的整车毛利率,控量提价也能勉强维持。
但蔚来管理层已经明确排除了“直接降价换销量”的选项,同时要求三四季度单车毛利维持二季度水平。这意味着四季度必须在“不降价、不降毛利”的双重约束下完成月均4万辆的交付,这在过去三年所有新能源车企的同类场景中,没有任何一家做到过。
蔚来空间线下门店内展出旗下新能源车型
成本端,1.6万元的刚性压力没有悬念单车成本上涨的构成已经非常清晰。二季度单车成本较去年底涨了1.4万元,驱动因素是存储芯片、碳酸锂、铜铝等大宗材料的全线上行。
三季度存储芯片价格涨幅虽收窄至10%以内,但仍在环比上行;电池级碳酸锂价格维持在15.5万元/吨以上,下半年额外2000到3000元的成本增量是确定性事件,不是预测。
李斌说“有信心实现毛利总额的高速增长”,这个信心来自ES8和ES9。ES8在8月交付接近11000台,11个月累计交付14万台,ES9高配版等待周期13到14周,在手不可撤销订单超过25000单。这两款车的毛利率超过20%,是蔚来整车毛利的基石。
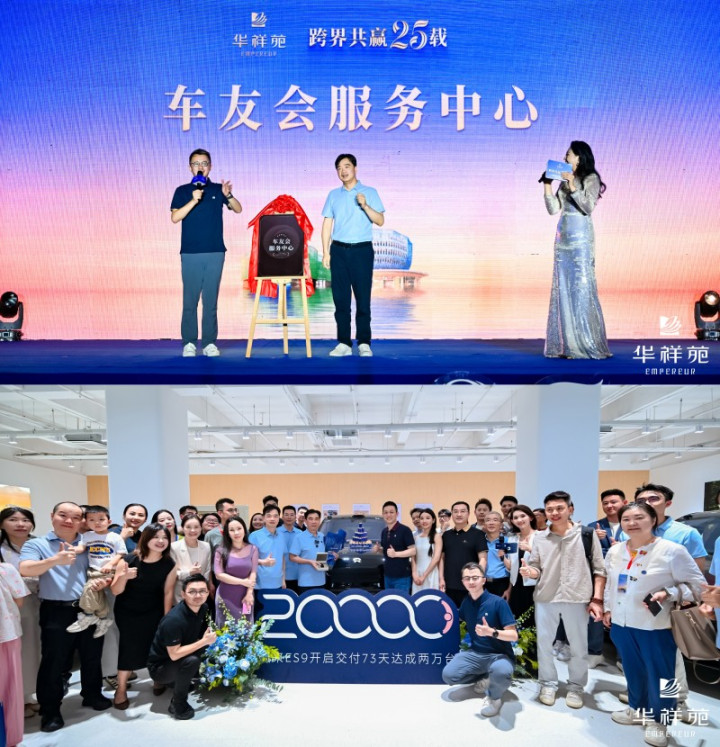
蔚来ES9交付73天达成两万台现场合影
问题在于,这两款车的产能正在被策略性控制——高配版等待13周、入门版只要3到4周,说明产线在主动向高毛利车型倾斜,而非追求总交付量最大化。这套打法能保住毛利率,但天然限制了冲量的天花板。
销量端,3.6万辆到4万辆的缺口比看起来更大8月蔚来全系交付35836台,与7月基本持平。三季度交付指引10.8万至11.1万辆,对应月均3.6万至3.7万辆,环比增速仅0.28%至3.06%。这意味着9月交付大概率仍在3.6万辆附近,不会出现大幅跳升。
从3.6万到4万,中间差了4000辆以上,而且四季度没有全新车型的增量支撑——李斌已明确下半年经营重点从新品发布转向销售与服务,蔚来5系、6系的新产品计划是2027年的事。
乐道品牌8月交付8810台,环比下滑约13.2%,是当前最大的不确定性。乐道所在的中端市场(20万至30万元)竞品密度远高于蔚来主品牌的高端市场,品牌知名度不足是李斌承认的核心短板。
如果乐道不能在三季度末恢复到月销过万的水平,四季度乐道+萤火虫合计要贡献近1.5万辆才能帮主品牌补齐缺口,难度极大。
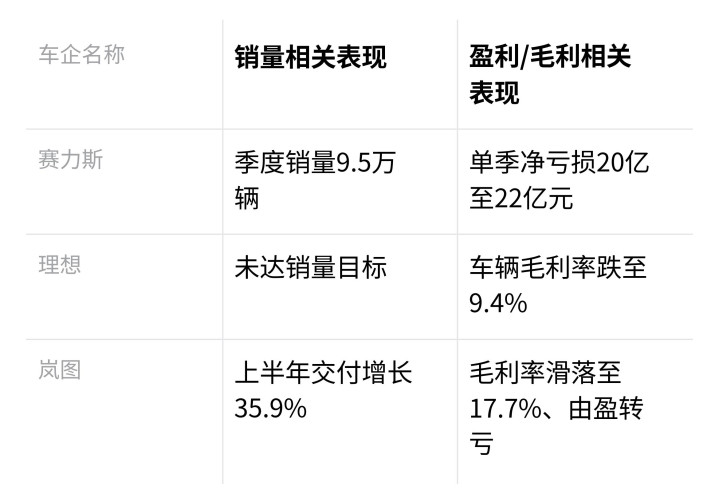
历史先例说得更直白:双向达标从未发生过过去三年,赛力斯、理想、小鹏、岚图、零跑都经历过“成本上行+冲季度销量目标”的场景,结果高度一致:要么销量达标但毛利率大幅下滑甚至转亏,要么销量未达且利润双杀。
赛力斯2026年二季度单车成本上涨1.5万至2万元,季度销量9.5万辆,单季净亏损20亿至22亿元;理想二季度车辆毛利率跌至9.4%;岚图上半年交付增长35.9%,但毛利率从21.4%滑落至17.7%,由盈转亏。
唯一实现双向正向结果的零跑,靠的是10万至20万元大众市场的极致规模化摊薄成本,而蔚来主品牌均价在40万元以上,这条路走不通。
蔚来当下的局面,可比条件完全符合:芯片+碳酸锂双重成本压力、不直接终端涨价、多品牌新品交付周期。不可比条件——换电网络的全周期成本摊薄、三品牌硬件通用化降本空间、自研芯片的长期对冲能力——确实存在,但这些都不是四季度能兑现的变量。
供应链优化和商务谈判对冲2000至3000元成本上涨的实际效果,目前也未经过行业周期验证。
新手股票配资入门最可能的结果是:优先保毛利,月均接近4万但不达标管理层的表态已经很清楚了。曲玉说“目标是三四季度单车毛利维持二季度水平”,李斌说“不会通过单纯降价来换取销量”。这两个表态放在一起,优先级已经排定:毛利率是底线,销量目标是可以接近但不必死守的。
元股证券:ygzq.hk如果ES9的订单增速能维持当前水平,四季度月均交付有可能冲到3.8万至3.9万辆,接近但大概率达不到4万。整车毛利率守住18%左右的概率较高,因为ES8和ES9的毛利贡献足够厚。

但反过来,如果乐道销量继续环比下滑北京证券配资综合服务网,或者ES9的订单增速在三季度出现放缓,蔚来将面临保毛利还是保销量的两难选择——而管理层已经提前给出了答案。
配资平台牌照查询—点击查询提示:本文来自互联网,不代表本网站观点。